100 gənc ailədən neçəsinin öz evi var? Bakıda mənzil xəyalı və 20 illik tələ - SORĞU
Ev almaq… Gənc bir ailənin ən böyük arzularından biri. Amma bu arzuya çatmaq hər kəs üçün eyni dərəcədə asan deyil.
Bu gün gənclər ailə qurmaqla yanaşı, bir sualın da cavabını axtarırlar: Harada yaşayacağıq?
Bakıda mənzil qiymətləri, kirayə xərcləri və gəlirlərin məhdud olması gənclərin qarşısında ciddi suallar yaradır. Bəziləri illərlə kirayədə qalır, bəziləri valideynləri ilə yaşamağa davam edir, digərləri isə ipoteka yolu ilə ev sahibi olmağa çalışır.
Mənzil məsələsi təkcə ev sahibi olmaqdan ibarət deyil. Bu, həm də gənclərin müstəqil həyata başlaması, ailə qurması və gələcəyini planlaşdırması ilə bağlıdır.
Bəs insanlar bu barədə nə düşünür? Problemin əsas səbəbi yüksək qiymətlərdir, yoxsa başqa amillər?
Bu barədə paytaxt sakinlərinin fikrini aldıq. Keçirdiyimiz sorğuda iştirak edənlər gənclərin mənzil probleminə fərqli yanaşdılar.
Bəziləri mənzil probleminin əsas səbəbini Bakıya olan sürətli axınla əlaqələndirdi. Digərləri isə ev qiymətlərinin yüksək olmasını əsas çətinlik kimi göstərdi.
Sorğuda iştirak edənlər arasında aşağı gəlirli təbəqəyə daha çox dəstək göstərilməsinin vacibliyini vurğulayanlar da oldu.
Bəs gənclər üçün mənzil almaq həqiqətən nə dərəcədə çətindir?
Gəlin, sorğumuza nəzər salaq:
Küçə sorğusundan da göründüyü kimi, gənclərin mənzil məsələsinə yanaşması fərqlidir. Bəs rəqəmlər nə deyir və hazırkı mənzil bazarında vəziyyət necədir?
Mənzillər son 5 ildə 80 faizə qədər bahalaşıb
Əmlak eksperti Elnur Azadovun sözlərinə görə, mənzil bazarında qiymət artımı həm satış, həm də kirayə seqmentinə təsir edir.
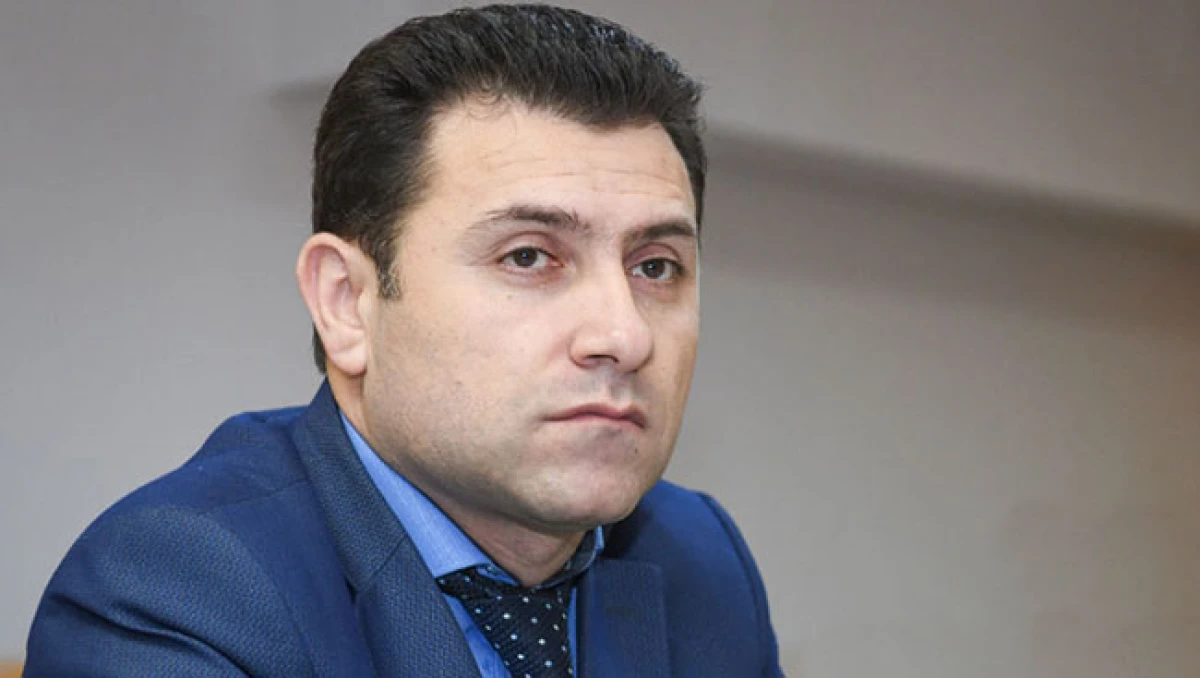
Ekspert bildirir ki, son 5 ildə Bakı şəhərində daşınmaz əmlakın satış qiymətləri təxminən 75-80 faiz artıb. Kirayə qiymətlərində isə artım 50 faizə qədər olub.
Onun sözlərinə görə, xüsusilə daha ucuz kateqoriyaya aid mənzillərdə qiymət artımı daha çox hiss olunur. Ekspert bunu bazarda tələbin yüksək, tikinti şirkətləri arasında rəqabətin isə əvvəlki səviyyədə olmaması ilə əlaqələndirir.
Elnur Azadov qeyd edir ki, mənzil qiymətlərinin artmasına urbanizasiya, kənd və rayonlardan böyük şəhərlərə axın, Bakının fiziki olaraq böyüməsi və bazarda mənzillərin daha yüksək qiymətlərlə təklif olunması kimi amillər də təsir göstərir.
“İqtisadi səbəblər çoxdur. Bundan ən çox, sözsüz ki, gənc ailələr və gənclər əziyyət çəkir”, – deyə ekspert vurğulayıb.
Azadovun fikrincə, mənzil almağı çətinləşdirən əsas məsələlərdən biri də vətəndaşların yığım imkanlarının azalmasıdır. Onun sözlərinə görə, son illərdə gəlirlər artsa da, xərclər də yüksəlib. İnflyasiya və ümumi yaşayış xərclərinin bahalaşması nəticəsində insanların mənzil üçün vəsait toplaması çətinləşib.
Ekspert hesab edir ki, daşınmaz əmlakın qiymətinin 5 il ərzində 80 faizə qədər artması iqtisadi göstəricilərlə tam uyğunlaşmır və bazarda qiymətlərin normadan artıq yüksəldiyini göstərir.
İpoteka, yoxsa satmaq öhdəliyi ilə kirayə?
Gənclərin mənzil əldə etmək üçün müraciət etdiyi əsas mexanizmlərdən biri ipotekadır.
Elnur Azadovun sözlərinə görə, hazırda İpoteka və Kredit Zəmanət Fondu xətti ilə əsasən iki mexanizmdən istifadə olunur. Bunlardan biri 4 və 8 faizlə təqdim edilən ipoteka kreditləri, digəri isə satmaq öhdəliyi ilə kirayə mexanizmidir.
Ekspert bildirir ki, satmaq öhdəliyi ilə kirayə mexanizminə tələbat son dövrlərdə artıb. Bu mexanizmin üstün tərəflərindən biri ilkin ödəniş üçün böyük məbləğ tələb olunmamasıdır. Bir illik kirayə haqqı əvvəlcədən ödənilir, qalan məbləğ isə uzunmüddətli ödənişlərlə qarşılanır.
Bununla belə, ekspert hesab edir ki, bu mexanizmin müəyyən məhdudiyyətləri də var. Belə ki, vətəndaş yalnız fond tərəfindən alınaraq təklif edilən mənzillər arasından seçim edə bilir. Bakı üzrə təkliflərin məhdud olması və mənzillərin bir qisminin şəhərdən kənar ərazilərdə yerləşməsi də əsas çətinliklərdəndir.
İpoteka kreditlərinə gəlincə, Azadov qeyd edir ki, mənzil qiymətlərinin yüksək olması ilkin ödənişi də artırır. Vətəndaşların gəlirləri mənzil qiymətlərinin artım tempi ilə eyni səviyyədə yüksəlmədiyi üçün bir çoxları kredit müddətini mümkün qədər uzun seçməyə çalışır.
Ekspertin sözlərinə görə, ölkədə ipoteka kreditlərinin orta müddəti 15 ildən az deyil və son illərdə mənzil qiymətlərinin artması vətəndaşları maksimum kredit müddətindən istifadə etməyə sövq edir.
“Mənzil problemi ailə qurmağa əsas maneə deyil”
Sosioloq Hüseyn İbrahimov isə mənzil probleminin gənclərin ailə qurmasına təsir etdiyini, lakin bunu əsas amil kimi qiymətləndirmədiyini bildirir.
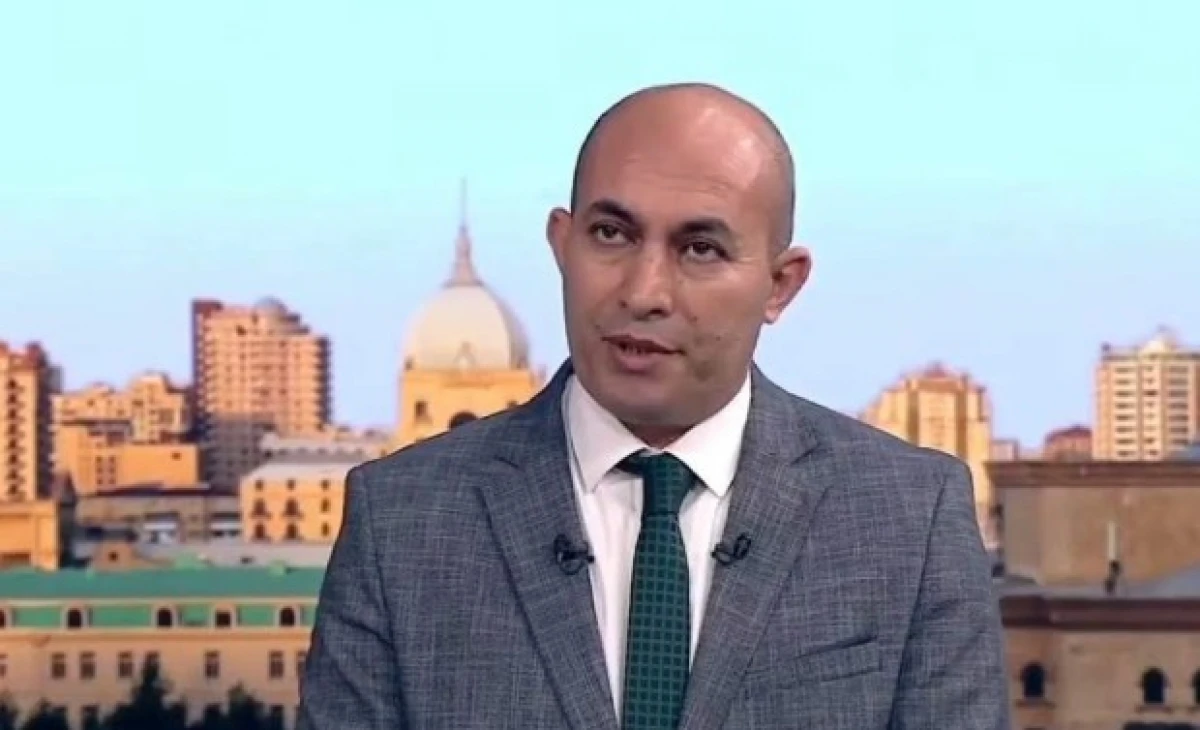
Onun sözlərinə görə, müasir dövrdə gənclər daha çox müstəqil yaşamağa üstünlük verirlər. Buna baxmayaraq, ailədə uşaqlar dünyaya gəldikdən sonra valideynlərin, qayınata və qayınananın dəstəyinə ehtiyac yarana bilər.
Sosioloq hesab edir ki, gənc ailələrin valideynlərinə yaxın yaşamasının müəyyən üstünlükləri də var. Bu, həm işləyən valideynlərin uşağa qayğı göstərməsinə, həm də ailə daxilində ənənəvi dəyərlərin ötürülməsinə imkan yarada bilər.
Hüseyn İbrahimovun fikrincə, əvvəlki dövrlərlə müqayisədə bu gün mənzil əldə etmək üçün müxtəlif imkanlar mövcuddur. İpoteka, kredit və dövlət proqramları vasitəsilə gənclərin mənzil sahibi olmaq imkanları artıb.
Sosioloq hesab edir ki, mənzil məsələsinin ailə münasibətlərinə təsiri daha çox gənclərin müstəqil həyata nə dərəcədə hazır olması ilə bağlıdır.
“Gənclərin müstəqil həyata başlaması və ailə qurması üçün müəyyən hazırlıq prosesinə ehtiyac var. Bəzi gənclər bu hazırlığı valideynlərinin yanında keçirir, digərləri isə ailə qurmazdan əvvəl artıq buna hazır olurlar”, – deyə sosioloq bildirib.
Onun sözlərinə görə, ailə məsuliyyətinin nədən ibarət olduğunu əvvəlcədən dərk edən gənclərlə yanaşı, bu məsuliyyətlə bağlı kifayət qədər düşünmədən, daha çox hisslərin təsiri ilə ailə quranlar da var.
Bir mənzil üçün 18-20 il işləmək lazım gəlir
İqtisadçı Natiq Cəfərli isə məsələyə gəlirlər və mənzil qiymətləri arasındakı fərq üzərindən yanaşır.
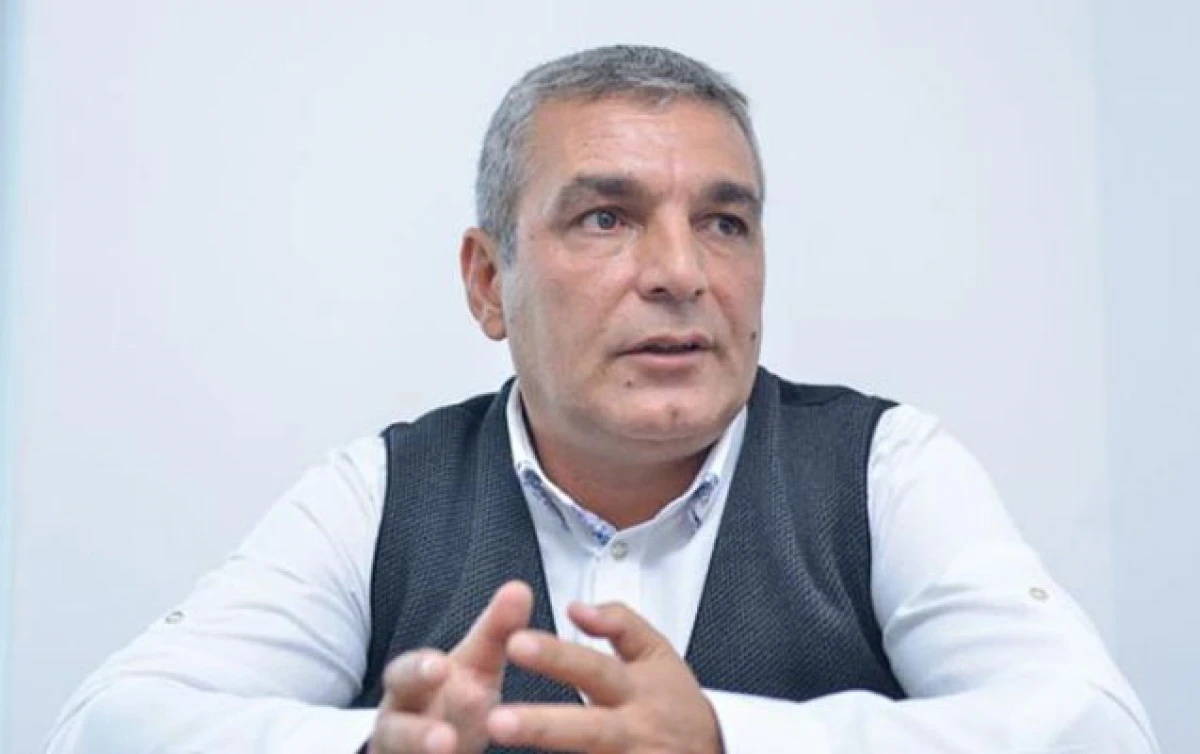
Onun sözlərinə görə, Bakıda orta aylıq əmək haqqını və mənzil qiymətlərini nəzərə aldıqda, bir şəxsin maaşının hamısını yığması mümkün deyil. Gündəlik yaşayış xərcləri, qida, kommunal ödənişlər və digər xərclər nəzərə alınmalıdır.
İqtisadçı hesab edir ki, ən yaxşı halda bir şəxs ayda təxminən 500 manat qənaət edə bilər. Bu məbləğ ildə 6 min, 10 ildə 60 min, 20 ildə isə təxminən 120 min manat edir.
Natiq Cəfərlinin fikrincə, bu məbləğ belə şəhər kənarında kiçik, bir və ya ikiotaqlı mənzil almağa kifayət edə bilər.
“İndiki mənzərəni nəzərə alsaq, ən azı 18-20 il çalışmaq lazımdır ki, şəhərin kənarında kiçik bir mənzilə sahib olmaq mümkün olsun”, – deyə iqtisadçı bildirib.
Onun sözlərinə görə, mənzil sahibi olmaq üçün tələb olunan müddətin azalmasının iki əsas yolu var: gəlirlərin əhəmiyyətli dərəcədə artması və ya mənzil qiymətlərinin aşağı düşməsi.
Cəfərli yaxın dövr üçün həm gəlirlərin kəskin artması, həm də mənzil qiymətlərinin kəskin ucuzlaşması ilə bağlı gözləntilərin olmadığını bildirib.
Kirayə qiymətləri də artır
Dövlət Statistika Komitəsinin təqdim etdiyi məlumatlar da kirayə bazarında qiymət artımının olduğunu göstərir.
Komitənin məlumatına görə, 2026-cı ilin avqust ayında ölkə üzrə 1 otaqlı mənzillərin orta aylıq kirayə haqqı 187,6 manat olub. Bu, 2025-ci ilin avqust ayı ilə müqayisədə 11,1 faiz çoxdur.
2 otaqlı mənzillərin orta aylıq kirayə haqqı isə 2026-cı ilin avqustunda 291,2 manat təşkil edib. Bir il əvvəl bu göstərici 271,7 manat olub. Beləliklə, 2 otaqlı mənzillərin kirayə haqqı il ərzində 7,2 faiz artıb.
DSK qeyd edir ki, mənzillərin orta aylıq kirayə haqqına dair məlumatlar 1 və 2 otaqlı mənzillər üzrə toplanır və bu məlumatlar əsasında yalnız ölkə üzrə orta qiymətlər hesablanır.
2026-cı ilin sentyabr ayı üzrə məlumatların isə oktyabr ayında hazır olacağı bildirilib.
Bəs 100 gənc ailədən neçəsinin öz evi var?
Gənclərin mənzil məsələsinə baxdıqda ortaya yalnız “ev almaq mümkündürmü?” sualı çıxmır. Burada kirayə xərcləri, ipoteka ödənişləri, ilkin ödəniş üçün vəsait toplamaq, valideynlərlə yaşamaq və mənzil almaq üçün lazım olan illər də əsas məsələlər sırasındadır.
Küçə sorğumuzda da sakinlərin bu məsələyə fərqli yanaşdığını gördük. Ekspertlərin fikirləri isə problemin həm iqtisadi, həm də sosial tərəflərinin olduğunu göstərir.
Bir tərəfdən mənzil qiymətləri və kirayə haqları artır, digər tərəfdən gənclərin gəlirləri və yığım imkanları mənzil bazarındakı dəyişiklikləri tam şəkildə qarşılamaya bilər. Nəticədə gənc ailələr qarşısında bir neçə seçim qalır: kirayədə yaşamaq, valideynlərlə birgə qalmaq və ya uzunmüddətli ipoteka öhdəliyinə girmək.
Aysel Mətləb
Kübra Musayeva